

Ранее «ПроАстрахань» рассказывала, что налог на проценты по вкладам могут повысить до 22% для россиян с высокими доходами. Пока это только предложение, а действующие правила продолжают работать. Но уже сейчас вкладчикам стоит разобраться, с какой суммы начисляют налог, как его правильно рассчитать и можно ли законно сократить платеж. Разбираемся на примерах и объясняем, на что обратить внимание, чтобы не переплатить.
Как рассчитывается необлагаемый лимит по вкладам
Главное правило простое: налогом облагается не сумма вклада, а проценты, полученные по нему за год. При этом НДФЛ начисляют не на весь процентный доход, а только на сумму сверх необлагаемого лимита.
Лимит рассчитывается по формуле:
1 000 000 рублей × максимальная ключевая ставка ЦБ РФ, действовавшая на первое число каждого месяца отчетного года.
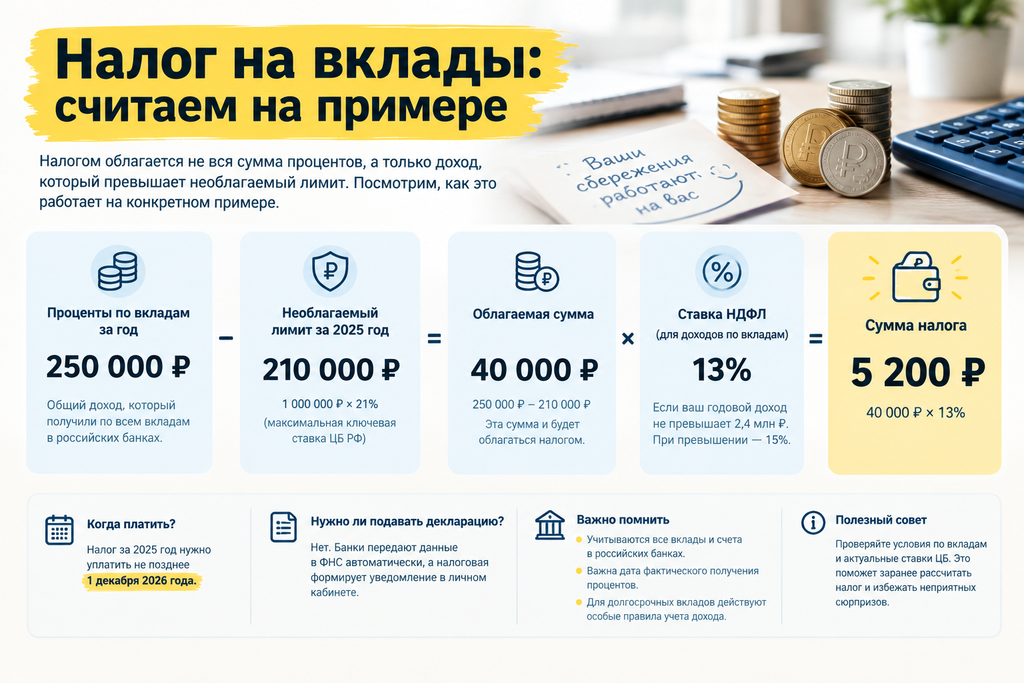
Например, за 2025 год максимальная ключевая ставка на соответствующие даты составляла 21%. Поэтому необлагаемый лимит достиг 210 тысяч рублей. Если за год человек получил по вкладам 250 тысяч рублей процентов, налогом облагаются только 40 тысяч рублей.
Важно: лимит рассчитывается отдельно за каждый календарный год. Для доходов за 2026 год итоговую сумму можно будет определить после окончания года с учетом действовавших ставок.
Какую ставку НДФЛ применяют
Для налоговых резидентов России с процентных доходов по вкладам действуют две ставки:
- 13% — если соответствующий годовой доход не превышает 2,4 млн рублей;
- 15% — с суммы превышения этого порога.
Для доходов по вкладам действует отдельная налоговая база, поэтому не нужно автоматически прибавлять к процентам зарплату и применять к общей сумме обычную прогрессивную шкалу НДФЛ. Для налоговых нерезидентов предусмотрены отдельные правила.
Пример расчета
Допустим, астраханец получил за 2025 год 250 тысяч рублей процентов по банковским вкладам. Необлагаемый лимит составил 210 тысяч рублей.
Расчет будет таким:
- Общий доход по процентам — 250 000 рублей.
- Необлагаемая сумма — 210 000 рублей.
- Налогооблагаемая база — 40 000 рублей.
- Налог по ставке 13% — 5 200 рублей.
То есть налог составит не 13% от всех 250 тысяч рублей, а только от суммы превышения.
Когда платить налог и нужно ли обращаться в налоговую
Самостоятельно рассчитывать НДФЛ и подавать декларацию по процентам от вкладов в российских банках обычно не требуется. Банки передают сведения в Федеральную налоговую службу, а налоговая рассчитывает сумму и включает ее в уведомление.
Основные правила, которые стоит запомнить:
- Срок уплаты. Налог с процентов, полученных в 2025 году, необходимо заплатить не позднее 1 декабря 2026 года.
- Учитываются все банки. ФНС суммирует процентные доходы по вкладам и счетам в российских банках. Разделение денег между несколькими банками само по себе не увеличивает необлагаемый лимит.
- Важна дата получения дохода. Как правило, учитываются проценты, фактически выплаченные в течение календарного года. Для некоторых долгосрочных вкладов с выплатой процентов в конце срока действуют специальные правила распределения дохода по годам.
- Есть исключения. При расчете не учитываются, в частности, проценты по рублевым счетам, ставка по которым в течение всего года не превышала 1% годовых, а также доходы по счетам эскроу.
Отдельно стоит учитывать долгосрочные вклады сроком более 15 месяцев, по которым проценты выплачиваются в конце договора. Для них предусмотрен особый порядок учета дохода и необлагаемого лимита, включая возможность учитывать неиспользованную величину превышения в последующие годы. Поэтому утверждение, что любой неиспользованный лимит без исключений сгорает, неверно.
Почему не стоит платить налог с кредитной карты
Некоторые вкладчики рассуждают так: зачем тратить собственные деньги на уплату налога, если можно воспользоваться кредитной картой с беспроцентным периодом, а накопления пока оставить на депозите?
На первый взгляд идея выглядит разумно. Но прежде чем так делать, стоит внимательно изучить условия банка.
Какие могут возникнуть проблемы:
- Комиссия за операцию. Перевод в бюджет может не относиться к обычным покупкам и тарифицироваться отдельно.
- Отсутствие льготного периода. На переводы и некоторые другие операции беспроцентный период может не распространяться.
- Повышенные проценты. Если операция не входит в льготную программу, проценты могут начисляться с первого дня.
- Риск просрочки. Если не вернуть деньги вовремя, дополнительные расходы могут оказаться значительно выше дохода, который принес бы вклад.
Условия зависят от конкретного банка и карты. Поэтому перед оплатой налогового уведомления кредитными средствами нужно проверить тарифы, правила грейс-периода и возможные комиссии. Если операция платная или на нее не распространяется льготный период, такая «экономия» может обойтись дороже, чем использование собственных средств.
Можно ли распределить вклады между членами семьи
Необлагаемый лимит рассчитывается отдельно для каждого человека. Поэтому в семье может быть выгодно распределить сбережения между несколькими родственниками, чтобы каждый использовал собственный лимит. Но здесь есть важный нюанс: деньги должны действительно принадлежать тому человеку, на чье имя открыт вклад.
Если один родственник передает деньги другому, это не просто формальность. В случае дарения средства становятся собственностью получателя, а проценты по вкладу учитываются при расчете его собственного налога.
Перед таким решением стоит учесть несколько обстоятельств:
- Право собственности. Деньги на счете принадлежат владельцу вклада, а не тому, кто изначально их заработал или перевел.
- Семейные отношения. При разводе, наследовании или конфликте могут возникнуть споры о принадлежности средств. Для супругов также важно учитывать режим совместно нажитого имущества.
- Самостоятельное распоряжение. Владелец счета вправе распоряжаться деньгами в соответствии с законом и договором с банком.
- Налоговые последствия. Нужно учитывать не только налог на проценты, но и правовые последствия самой передачи денег.
Таким образом, распределение вкладов между родственниками может быть законным способом использовать несколько необлагаемых лимитов, но только при реальной передаче средств и понимании связанных с этим рисков.
Вклады или другие инструменты: что учитывать при выборе
Банковский депозит — не единственный вариант размещения сбережений. Однако альтернативы отличаются по риску, доходности и налогообложению.
Облигации. Купонный доход по государственным и корпоративным облигациям облагается налогом по применимым правилам. Необлагаемый лимит, установленный для процентов по банковским вкладам, на купоны по облигациям не распространяется.
Фонды денежного рынка. Они позволяют инвестировать в инструменты денежного рынка, но не являются банковскими вкладами и не защищены системой страхования вкладов АСВ. Доходность зависит от рыночных условий и может меняться.
Золото и обезличенные металлические счета. Они не предусматривают фиксированных процентных выплат, как обычный депозит. Доход зависит от изменения стоимости металла и условий сделки. При продаже физического золота возможность освобождения дохода от НДФЛ может зависеть, в частности, от срока владения и других предусмотренных законом условий. Для обезличенных металлических счетов действуют свои правила.
Поэтому сравнивать эти инструменты стоит не только по обещанной доходности, но и по рискам, доступности денег, комиссиям и налогам.
Что в итоге
Чтобы не переплатить налог с банковских вкладов, астраханцам достаточно помнить несколько основных правил: учитывать проценты по всем российским банкам, следить за необлагаемым лимитом, проверять налоговые уведомления и заранее изучать условия финансовых продуктов.
А если речь идет о крупных суммах или долгосрочных вкладах с выплатой процентов в конце срока, лучше отдельно проверить порядок расчета налога. Это поможет избежать неприятных сюрпризов и принимать решения о сбережениях на основании реальных цифр, а не предположений.
Популярные новости за неделю
- Осторожно: звонят и просят «нажать 1», если сделали прививку
- «Яндекс» рухнул: в Астрахани такси не вызвать, доставка не работает
- Коммуналка дорожает: с 1 октября астраханцы будут платить за ЖКХ почти на 10% больше
- Астраханцам рассказали, как не отправиться в больницу после омлета
- В Астрахани продают исторический ночлежный дом за 48,8 млн рублей: что появится в старинном здании?